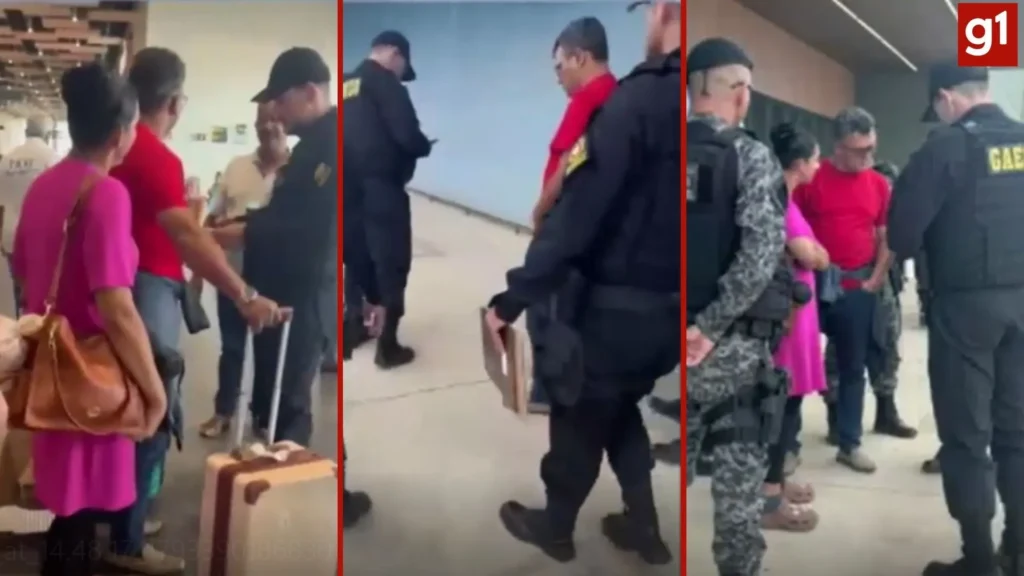
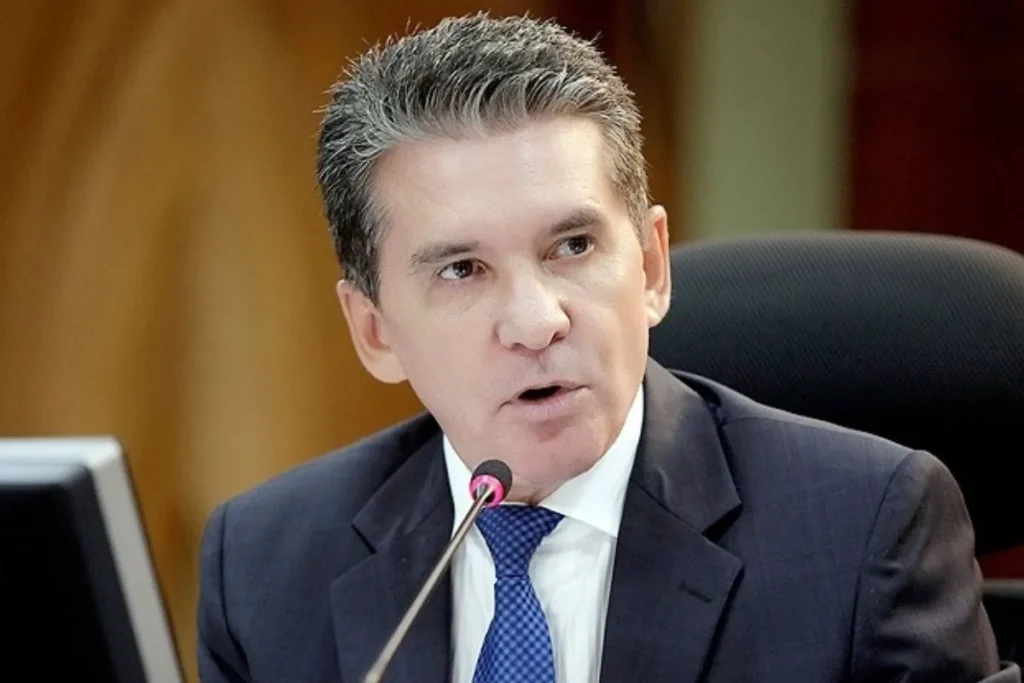
O presidente do Tribunal de Contas do Estado de Mato Grosso, Sérgio Ricardo de Almeida, foi preso em uma operação da Polícia Federal que apura suspeitas de irregularidades em contratos públicos e pagamentos a servidores da instituição. A ação policial busca esclarecer a existência de um esquema de pressões sobre fornecedores e movimentações financeiras atípicas ligadas ao órgão de controle.
Até o momento da apuração, a assessoria do Tribunal de Contas do Estado de Mato Grosso foi procurada pela imprensa, mas não apresentou retorno sobre os desdobramentos da prisão e das diligências em curso.
Ações da polícia federal em três estados
Batizada formalmente de Operação Tomada de Contas, a ofensiva mobilizou centenas de agentes de segurança para o cumprimento de dezenas de mandados de busca e apreensão, além de ordens de prisão preventiva. As diligências foram autorizadas judicialmente pelo Superior Tribunal de Justiça e atingem endereços em território mato-grossense, além dos estados de São Paulo e Mato Grosso do Sul.
Além das prisões e das buscas domiciliares, a decisão judicial determinou o bloqueio patrimonial de investigados e o acesso a dados sigilosos. A estratégia visa desarticular a rede de influências e rastrear o fluxo financeiro atrelado às suspeitas levantadas pelos órgãos de controle federal.
Suspeitas sobre contratos e servidores
As investigações conduzidas apontam indícios de que a suspensão de contratos administrativos servia como mecanismo de pressão contra empresas fornecedoras do poder público. Paralelamente, os peritos analisam possíveis distorções na liberação de verbas e repasses a companhias parceiras.
Outro ponto central da apuração envolve a identificação de transações financeiras atípicas em contas de funcionários da instituição. A participação específica do dirigente máximo do órgão no esquema ainda está sob escrutínio detalhado dos investigadores federais.
Movimentações financeiras e dinheiro em espécie
A apuração policial também concentra esforços em esclarecer a origem e o destino de depósitos bancários associados a saques frequentes de dinheiro vivo efetuados nas dependências do tribunal. A hipótese central é determinar se essas retiradas em espécie mantêm conexões diretas com as supostas irregularidades contratuais identificadas na auditoria preliminar.