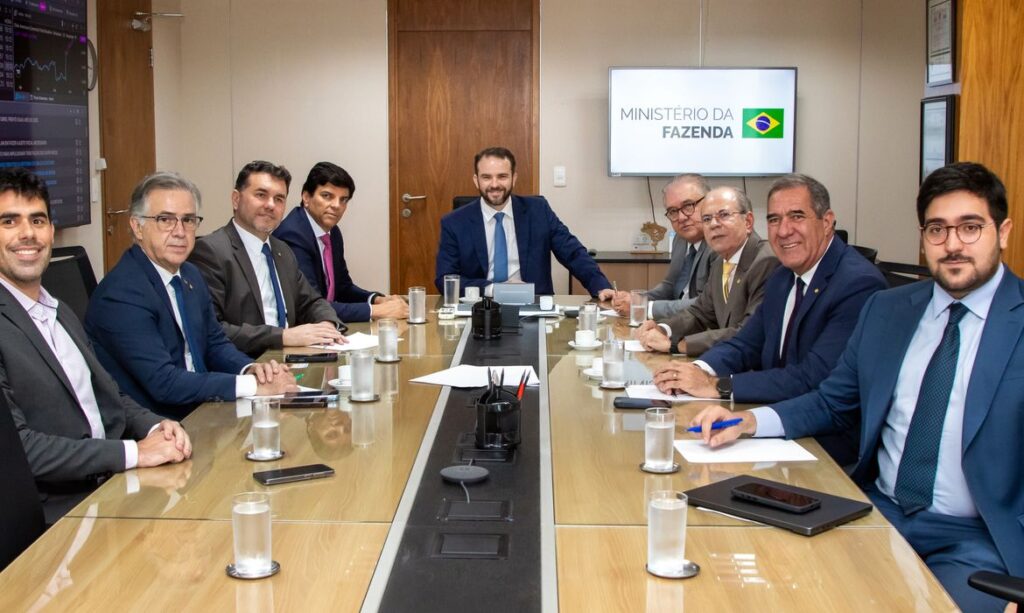
Parlamentares que acompanham a regulamentação da reforma tributária indicaram a possibilidade de reavaliar benefícios fiscais concedidos a setores específicos caso a alíquota de referência do novo Imposto sobre Valor Agregado ultrapasse o patamar estipulado pela legislação. A discussão ocorreu durante um encontro oficial realizado em Brasília.
O modelo em debate é o IVA Dual, composto pela Contribuição sobre Bens e Serviços e pelo Imposto sobre Bens e Serviços. A preocupação central dos legisladores reside no fato de que exceções tributárias adicionais podem elevar a carga geral do sistema, gerando alertas entre os agentes econômicos e o setor produtivo brasileiro.
Impacto das exceções na alíquota de referência
As reduções e isenções direcionadas a determinados produtos e serviços reduzem a arrecadação potencial do modelo unificado. Para preservar a arrecadação projetada, uma alíquota maior torna-se necessária para os demais contribuintes, o que motivou discussões sobre travas de segurança fiscal.
Representantes do parlamento enfatizaram que o compromisso institucional é manter o teto estabelecido. Caso as projeções técnicas indiquem valores superiores, a revisão de benefícios antigos ou recentes será tratada como medida de responsabilidade fiscal.
Manutenção do cronograma e rejeição de adiamentos
Apesar das apreensões com os índices tributários, as lideranças legislativas descartaram qualquer tratativa com o poder Executivo para postergar a transição. O início da cobrança da nova contribuição federal permanece programado para o início de 2027.
O alinhamento entre as cúpulas do Congresso Nacional e a equipe econômica reforça a intenção de cumprir o calendário. A prioridade atual envolve avançar na análise das normas que estruturam o novo ambiente fiscal brasileiro.
Demandas empresariais por períodos de testes
A firmeza na manutenção do calendário contrasta com apelos de entidades representativas da indústria e especialistas tributários. Setores produtivos argumentam que a complexidade operacional exige um intervalo mais dilatado para adaptação sistêmica.
Apesar das solicitações para estender a fase de testes e empurrar a efetivação das cobranças para o ano posterior, o governo manteve a posição de seguir com o cronograma original de implantação.